


- 給与計算アウトソーシング(外注)・代行のペイロール
- ニュース
- 2026年9月度QPI(確報)
2026年9月度QPI(確報)
所定内給与は底堅く推移し、可処分所得が大幅に回復。物価上昇を上回る手取り増へ
株式会社ペイロールと株式会社QUICKが共同で開発した新しい賃金指標「QPI(QUICKペイロール賃金インデックス)」に関しまして、2026年9月度のQPI確報、QPI月次レポートを公表いたします。
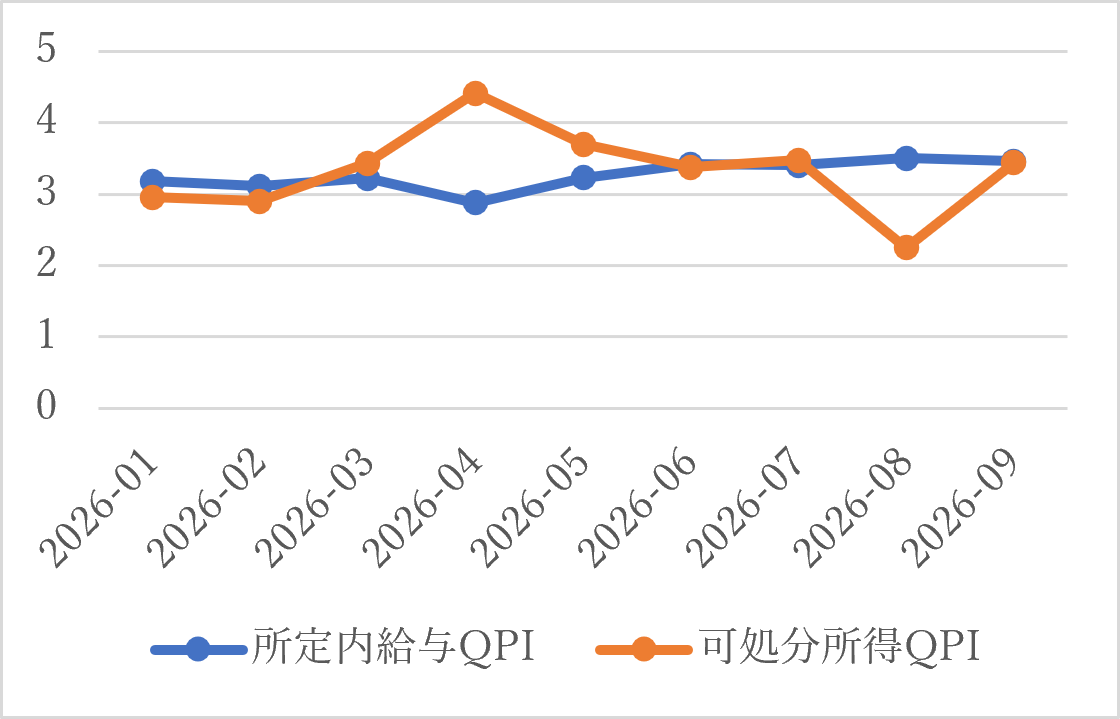
9月の算出結果では、所定内給与QPIが前年同月比+3.46%となり、前月(+3.50%)からわずかに低下したものの、引き続き高水準を維持しています。春闘における高水準の賃上げ回答が基本給にしっかりと定着している状況が継続しています。一方で、可処分所得QPIは前年同月比+3.44%となり、前月(+2.25%)から1.19ポイントと大幅に上昇しました。前月に見られた所定外給与(時間外手当等)減少による下押し圧力が緩和し、基本給の上昇が手取り額の増加に直結しやすい環境へ回復したと考えられます。この結果、足元の消費者物価上昇率(8月時点・総合+1.9%)を明確に上回り、実質的な購買力の向上が確認されました。
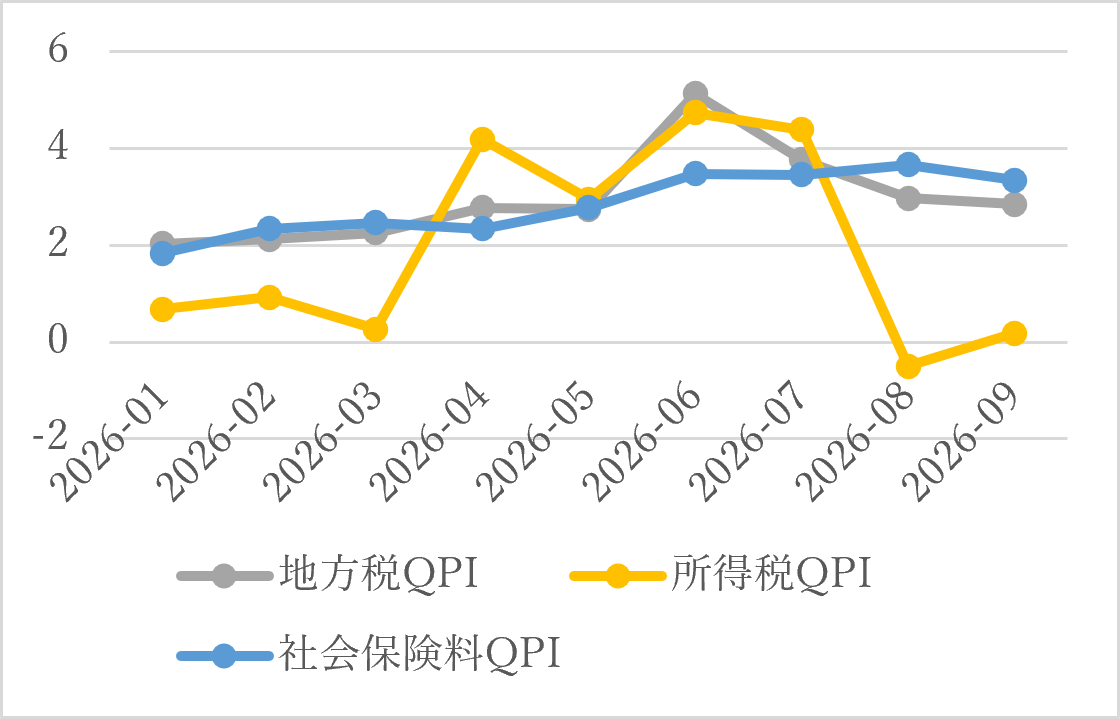
税および社会保険料の動向については、前月に基礎控除の見直し等の影響で大幅なマイナスとなった所得税QPIが前年同月比+0.19%(前月-0.50%)とプラス圏に回復しました。これは課税支給額の拡大が、税制改正による引き下げ効果を上回ったためと推察されます。また、地方税QPIは+2.85%(前月+2.97%)、社会保険料QPIは+3.34%(前月+3.66%)と、いずれも概ね前月水準から微減で推移しています。社会保険料は「子ども・子育て支援金」の影響等で依然として高止まりしています。総じて、各種控除の負担増を継続的な賃上げ効果が吸収し、労働者にとって実質的な手取り増が実感されやすい月となりました。
| 2026年9月度 | 2026年8月度 | |
|---|---|---|
| 所定内給与QPI | +3.46% | +3.50% |
| 可処分所得QPI | +3.44% | +2.25% |
| 地方税QPI | +2.85% | +2.97% |
| 所得税QPI | +0.19% | -0.50% |
| 社会保険料QPI | +3.34% | +3.66% |
※詳細は以下にございます、QPI月次レポートをご参照ください。
※数値は四捨五入済みのため、前月からの差が記載されている数値の引き算と一致しない場合があります。
※分析に用いたデータは、契約にて同意いただいたお客様のみを対象とし、個人・個社が特定されないようにした上で利用しております。
2026年10月度データの速報値の公開は2026年11月11日(水)、確報値の公開は2026年11月16日(月)を予定しています。
株式会社ペイロールについて
1989年4月1日設立。創業以来、主にエンタープライズ企業を対象として給与計算業務のBPO(ビジネス・プロセス・アウトソーシング)を提供しており、279社123万人(2026年3月末時点)の給与計算業務を受託しています。ペイロールの汎用型給与計算サービス「HR BPaaS(エイチアールビーパース)」は、独自開発したクラウド人事給与ソフトと給与計算BPOを統合したサービスで、お客様固有の複雑な給与計算ロジックに対応しつつ、全てのお客様で共通する業務の標準化を推し進めることで、高い柔軟性と拡張性を併せ持っているところが特徴です。
労働人口が不足していく日本において、ペイロールは、人事部が抱える専門性の高いオペレーション業務を担うソフトインフラ企業となり、人事部がより戦略的な業務に注力できる環境を支えます。
【お問い合わせ窓口】
株式会社ペイロール 事業企画部
Mail: qpi_analysis@payroll.co.jp
TEL: 03-5520-1403
QPI月次レポート(2026年9月)
概要
2026年9月度の日本経済における給与・手取りの動向は、所定内給与の底堅い上昇が続く中で、可処分所得が前月から顕著な回復を見せる月となった。最新の2026年9月分のデータによると、所定内給与QPIは前年同月比+3.46%(前月差-0.04ポイント)と、引き続き高水準を維持している。一方で、可処分所得QPIは同+3.44%となり、前月の+2.25%から1.19ポイントの大幅な上昇を記録した。控除項目の動向に目を向けると、地方税QPIは前年同月比+2.85%(前月差-0.12ポイント)、社会保険料QPIは同+3.34%(前月差-0.32ポイント)と概ね前月水準から微減で推移している。また、前月に急低下した所得税QPIは同+0.19%(前月差+0.69ポイント)とプラス圏に回復した。総じて、ベースアップによる基本給の底上げ効果が継続する中、前月に見られた時間外手当等の減少要因が和らぎ、給与上昇が手取り額(可処分所得)の増加に直結しやすい環境へと回帰しつつあることが示唆される。
継続する賃上げ効果と可処分所得の回復
2026年9月度の所定内給与QPIは前年同月比+3.46%となり、前月(+3.50%)からわずかに0.04ポイント低下したものの、継続して3%半ばの高い伸びを維持している。春闘での賃上げが基本給(所定内給与)に定着している状況は揺るぎなく、企業の賃金引き上げに対するスタンスは引き続き積極的であると推察される。厚生労働省が発表した令和8年(2026年)8月分の毎月勤労統計調査(速報)においても、所定内給与は前年同月比+3.8%と8ヵ月連続で3%以上の伸びを記録しており、本QPIの推移はマクロ統計の傾向とも整合的である。
特筆すべきは、時間外手当等の諸手当を含む給与と賞与の総額から税・社会保険料を控除した手取り額の推移を示す可処分所得QPIが前年同月比+3.44%となり、前月から1.19ポイント急反発した点である。前月は所定外給与(時間外手当や不定期手当)の減少によって手取り額の伸びが鈍化したと見られていたが、9月度はこの下押し圧力の緩和に加え、賞与額および賞与受給者数割合が増加したことを観測した。基本給の上昇に加え、これらが影響し、労働者にとって賃上げの実感が得られやすい手取り額が上昇した月となったと言える。
各種控除の動向と周辺環境の影響
9月度のデータにおいて特徴的なのは、前月に大幅なマイナスを記録した所得税QPIが前年同月比+0.19%(前月差+0.69ポイント)とプラスに転じたことである。前月は「基礎控除の見直し」等に伴う税額の構造的な下押し効果が強く表れたが、9月度は課税対象となる支給額そのものが拡大し、税制改正による引き下げ効果を吸収してわずかながら前年を上回る結果となったと考えられる。給与総額のボラティリティが所得税の変動に直接的に影響を与えていることが窺える。
一方、地方税QPIは前年同月比+2.85%(前月差-0.12ポイント)と小幅な低下に留まった。6月の新年度税額改定以降、控除額の平準化が進んでおり、特段の制度的要因による急激な変動は生じていない。
また、社会保険料QPIは前年同月比+3.34%(前月差-0.32ポイント)となった。「子ども・子育て支援金」等による影響で高止まりの傾向は続いているものの、伸び率は前月からやや落ち着きを見せている。なお、例年9月に行われる定時決定による新たな標準報酬月額の適用は、実務上10月支給の給与から控除額に反映されるため、本9月度のデータには定時決定による社会保険料の変動は含まれていない点に留意が必要である。
マクロ経済環境と今後の展望
総務省が公表した最新の2026年8月の全国消費者物価指数では、生鮮食品を除く総合(コアCPI)が前年同月比+1.7%、総合指数で+1.9%の上昇となった。政府による電気・ガス料金支援の再開によりコアCPIの上昇率は前月からやや鈍化したものの、日用品を中心とした値上げの波及が続いており、物価上昇の基調自体は依然として底堅いとみられる。
こうした環境下において、当月の可処分所得QPIの伸び(+3.44%)は、足元の物価上昇率を明確に上回る水準へと回復した。物価高をカバーするだけの実質的な購買力の向上が見られており、個人消費を下支えするポジティブな要因として評価できる。今後の展望としては、10月度から反映される社会保険料の定時決定(標準報酬月額の改定)が手取り額にどのような影響を与えるかが焦点となる。賃上げによる名目ベースでの押し上げ効果と、各種控除の負担増との綱引きが続く中で、実質的な手取り増のトレンドが維持されるかについて、引き続き注視していきたい。
参照
総務省統計局. 消費者物価指数 (2026年8月分). https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html(2026年10月13日参照)
厚生労働省. 毎月勤労統計調査 令和8年8月分結果速報. https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r08/2608p/2608p.html(2026年10月13日参照)